เรทเงินเดือนของเด็กจบใหม่ หรือปริญญาตรีส่วนใหญ่จะเฉลี่ยอยู่ที่ 15,000 บาท ซึ่งเรียกได้ว่าเป็นเรทเงินเดือนของคนส่วนใหญ่ในยุคนี้ หลายคนเริ่มวางแผนในการกู้ซื้อบ้านหรือคอนโด แต่ยังกังวลใจว่าจะไม่สามารถยื่นกู้ได้เนื่องจากฐานเงินเดือนไม่มากนัก Home Buyers จึงอยากมาคลายความสงสัยว่าผู้ที่มีเงินเดือน 15,000 บาท จะขอกู้ซื้อบ้านได้หรือไม่ รวมถึงผู้ที่สนใจจะวางแผนในการเตรียมตัวเพื่อยื่นกู้ซื้อบ้านอย่างไร ?
1. ประมาณความสามารถในการผ่อนบ้าน
อย่างเเรกต้องทบทวนตัวเองก่อนเลยว่าเรามีความรับผิดชอบ ความสามารถที่จะผ่อนได้ไหม เพราะการผ่อนบ้านใช้ระยะเวลายาวนานมากๆ เป็น 10 ปีเลย สำหรับธนาคารก็จะดูว่าความสามารถในการผ่อนของผู้กู้ โดยดูจากสิ่งต่อไปนี้
1. เงินเดือน = อาชีพประจำ
2. รายได้ = อาชีพอิสระ
ซึ่งทั้งสองอย่างต้องมีเอกสารหลักฐานที่มาของรายได้อย่างชัดเจน มีสูตรคำนวณง่ายๆ คือ เงินเดือนที่สามารถชำระได้ต่อเดือน = เงินเดือนที่ได้รับ x DSR
DSR = ภาระหนี้ทั้งหมดหารด้วยรายได้สุทธิ โดยเเต่ละธนาคารจะคิดไม่เหมือนกัน ยิ่งเงินเดือนสูง ค่า DSR ก็จะถูกปรับเพิ่มด้วย เเต่สามารถใช้การประมาณคร่าวๆ ได้ประมาณ 40%
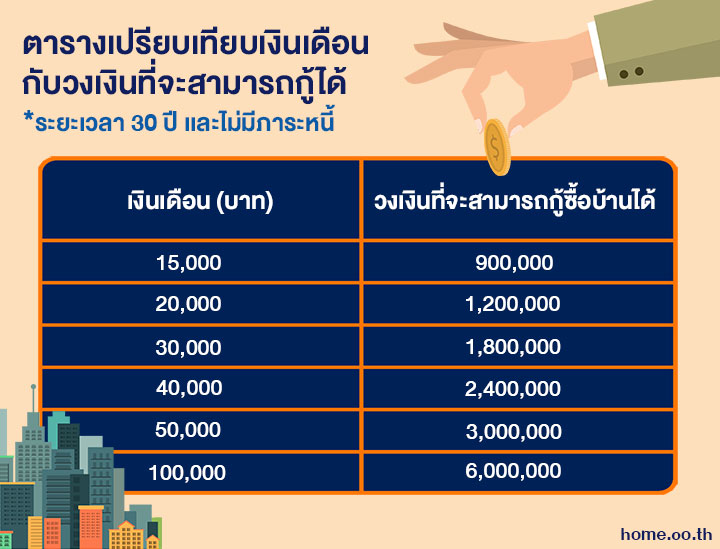
ส่วนวงเงินที่จะกู้ได้ = (เงินที่ชำระต่อเดือน-ภาระผ่อนอื่นๆ) x 150 ดังนั้นถ้าเรามีเงิน 15,000 เเละไม่มีภาระหนี้ใด ๆ วงเงินที่สามารถชำระเเต่ละเดือนจะเท่ากับ 15,000 x 40 ÷ 100 = 6,000 บาท เเละวงเงินที่จะกู้ได้สูงสุดจะเป็น 6,000 x 150 = 900,000 บาท
ตัวอย่างฐานเงินเดือนและวงเงินที่สามารถกู้ซื้อบ้านได้
2. ค้นหาบ้านที่ใกล้เคียงกับวงเงินกู้ที่คาดว่าจะได้รับ
หลังจากคำนวณเงินเรียบร้อยกันไปแล้ว ขั้นต่อมาคือหาบ้านที่ราคาไม่เกินวงเงิน ซึ่งทำเลของโครงการไม่ว่าจะเป็นบ้านหรือคอนโดมีความสำคัญอย่างมากกับราคา หากเป็นทำเลใกล้เมืองก็อาจจะมีราคาที่สูงกว่าทำเลนอกเมือง
3. หาผู้กู้ร่วมที่ทีเครดิตดี
ถ้าวงเงินที่มีมันไม่ได้บ้านที่ต้องการ งานนี้ลองหาผู้กู้ร่วมมาช่วยดีกว่า ลองหาผู้กู้ร่วมที่มีเครดิตดี เช่น พ่อเเม่ พี่น้อง ที่ทำงานมีเงินเดือนประจำเเล้ว รายได้มั่นคงเเน่นอน ประวัติดี ยิ่งถ้ารับราชการหรือเป็นพนักงานรัฐวิสาหกิจจะช่วยเพิ่มโอกาสในการซื้อบ้านที่ราคาสูงกว่านี้ได้ หรือเพิ่มความน่าเชื่อถือให้แบงก์ขึ้นไปอีก
4. สร้างเครดิตที่ดีให้ตัวเอง
เราต้องสำรวจว่าภาระหนี้สินของเรามีอะไรบ้าง ตอนนี้ผ่อนอะไรอยู่บ้าง ถ้าปิดได้ควรปิดให้หมดก่อนยื่นกู้ซื้อบ้าน ขณะเดียวกันถ้าเราเป็นลูกหนี้ที่ดี ส่งตรงเวลา ก็จะส่งผลต่อการพิจารณาการกู้ได้เช่นกัน เพราะแบงก์จะตรวจสอบประวัติทางการเงินของคุณ
ส่วนใครที่เป็นฟรีเเลนซ์ก็ควรเปิดบัญชีนำเงินฝากเป็นประจำสม่ำเสมอ 1-2 ปี เพื่อให้เเบงก์เห็นถึงวินัยทางการเงินของเรา เเละอาจนำไปวางเงินดาวน์ , เงินทำสัญญา, ผ่อนดาวน์ไปสักระยะหนึ่งก่อน เเละอย่าลืมว่าต้องมีเงินออมไว้เเล้วอย่างน้อย 20% ของราคาบ้านที่จะซื้อ
ที่สำคัญอย่าลืมเช็กเครดิตบูโรของตัวเองว่าประวัติทางการเงินที่ผ่านมาเป็นอย่างไร บางทีเราอาจหลงลืมหรือผิดชำระนัดหนี้โดยไม่รู้ตัว เพราะถ้ามีประวัติเเล้วต้องรีบสะสางและเว้นวรรคไป 1-2 ปีค่อนยื่นกู้ใหม่ดีกว่า ซึ่งเราสามารถไป Pre-approved กับธนาคารได้ จะได้รู้ถึงประวัติเครดิตบูโรเเละโอกาสกู้ว่าจะผ่านมั้ย
เรียบเรียงโดย : ศศิชา พุ่มทับทิม
อีเมล : [email protected]
ติดตามข่าวสารอสังหาฯและข่าวดังในกระแส www.home.co.th/news
ติดตามข้อมูลโครงการและความเคลื่อนไหวด้านอสังหาฯ www.home.co.th และ www.facebook.com/Homebuyersfanpage
หรือชมวิดีโออื่นๆ คลิกที่นี่ www.home.co.th/vdo , www.youtube.com/tvhomebuyer